“双碳”目标下的能耗双控与碳减排路径

2021年,“碳中和”首次被写入政府工作报告,标志着我国在应对气候变化、推动绿色发展方面迈出了历史性的一步。在“双碳”目标(碳达峰、碳中和)的顶层设计指导下,节能减排与碳减排不再是选择题,而是必答题。从能源结构调整到产业转型升级,从技术创新到制度保障,一场广泛而深刻的经济社会系统性变革正在加速推进。
一、能耗双控:从“约束”到“导向”
能耗双控(能源消费总量和强度双控)是“双碳”工作的重要抓手。过去,该制度侧重于控制能源消费总量与单位GDP能耗,有效遏制了粗放式增长。但在“双碳”目标下,单纯控“能”已不足以精准推动降碳。因此,国家逐步推动能耗双控向碳排放双控转变,即更加注重控制碳排放总量与强度。这意味着:
- 可再生能源消纳不再计入能耗总量考核,鼓励地方和企业多用绿电;
- 高耗能、高排放项目面临更严格的碳排放审查;
- “新增可再生能源不纳入能源消费总量控制”的政策,正推动能源结构快速优化。
通过这一转变,能耗双控不再只是“卡脖子”的限制,而是引导绿色投资的“风向标”。
二、节能减排:技术挖潜与系统增效
节能减排是实现碳减排的“第一路径”。在工业、建筑、交通三大重点领域,行动正在加速:
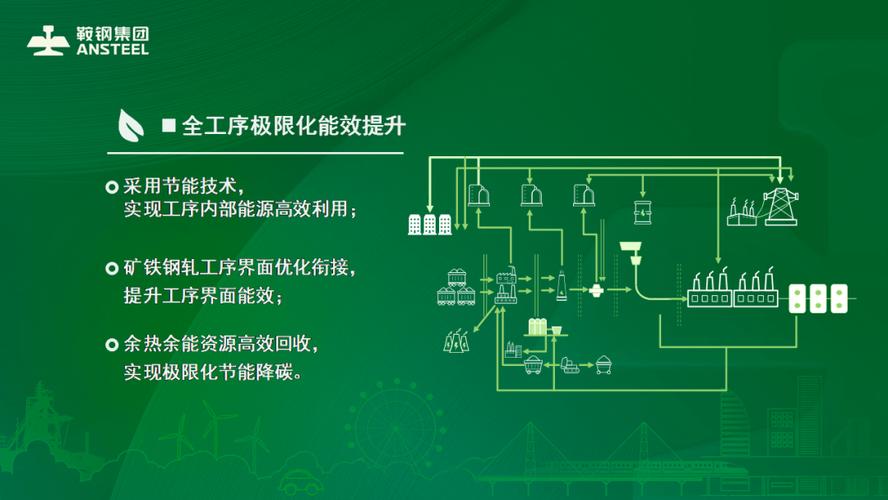
- 工业领域:推广高效电机、余热余压回收、短流程炼钢、氢冶金等关键技术。例如,钢铁行业通过提高废钢利用率,每吨钢可减少约1.6吨碳排放。
- 建筑领域:发展超低能耗建筑、近零碳建筑,推动既有建筑节能改造和设备电气化。通过智能楼宇管理系统,暖通空调能耗可降低20%~30%。
- 交通领域:新能源汽车渗透率已超过30%,重卡换电、氢燃料示范项目正在打开新空间。多式联运和绿色物流也让运输结构更加低碳。
数字化与节能降碳深度融合。工业互联网、AI能效优化、数字孪生等技术,让碳排放“看得见、算得清、管得住”。
三、碳减排:从末端治理到源头替代
碳减排的核心是减少化石能源消耗,并推动能源替代与碳移除。
- 能源供给侧:大力发展风电、光伏、水电、核电等非化石能源。2025年我国非化石能源消费比重目标达到20%左右,2030年达到25%左右。
- 能源消费侧:推进“电能替代”和“氢能替代”,在工业窑炉、港口机械、公共交通等场景用绿电、绿氢取代煤、油、气。
- 碳捕集、利用与封存(CCUS):作为兜底技术,在水泥、化工等难减排行业具有战略意义。目前我国已建成多个百万吨级CCUS示范项目。
- 生态碳汇:植树造林、湿地保护、海洋蓝碳等,可吸收并固定二氧化碳,是实现碳中和的“压舱石”。
四、市场机制:碳交易与绿色金融协同发力
全国碳排放权交易市场已于2021年7月上线,覆盖发电行业,并逐步扩大到钢铁、建材、有色、石化、化工、造纸、航空等重点行业。碳价信号引导企业主动减排——减排成本低的企业可将配额出售获利,减排成本高的则需购买配额,从而在全社会范围实现低成本降碳。
与此绿色金融提供资金支持:碳减排支持工具、绿色债券、ESG投资、转型金融等,为节能改造和清洁能源项目注入活水。
五、挑战与保障
实现“双碳”目标并非一蹴而就,仍面临诸多挑战:能源需求仍在增长、部分核心技术尚未完全自主、区域发展不平衡、就业结构转型压力等。为此,需要:
- 统筹“发展”与“减排”,先立后破,保障能源安全;
- 完善统计核算、标准计量、监测评估体系;
- 健全法律与政策,如《碳排放权交易管理暂行条例》《能源法》等;
- 加强国际合作,参与全球碳定价与绿色贸易规则制定。
六、
“碳中和”写入政府工作报告,是一个庄严承诺,也是一场全面动员。在“双碳”目标指引下,节能减排与碳减排相互促进:节能是“减法”,减排是“替代”,双控是“指挥棒”,市场是“推进器”。只有政府、企业、公众各司其职,才能让绿色成为高质量发展的鲜明底色。每一度绿电、每一项节能技术、每一吨降碳,都是通往美丽中国的坚实脚步。
如若转载,请注明出处:http://www.guojingditan.com/product/5.html
更新时间:2026-11-01 14:33:50